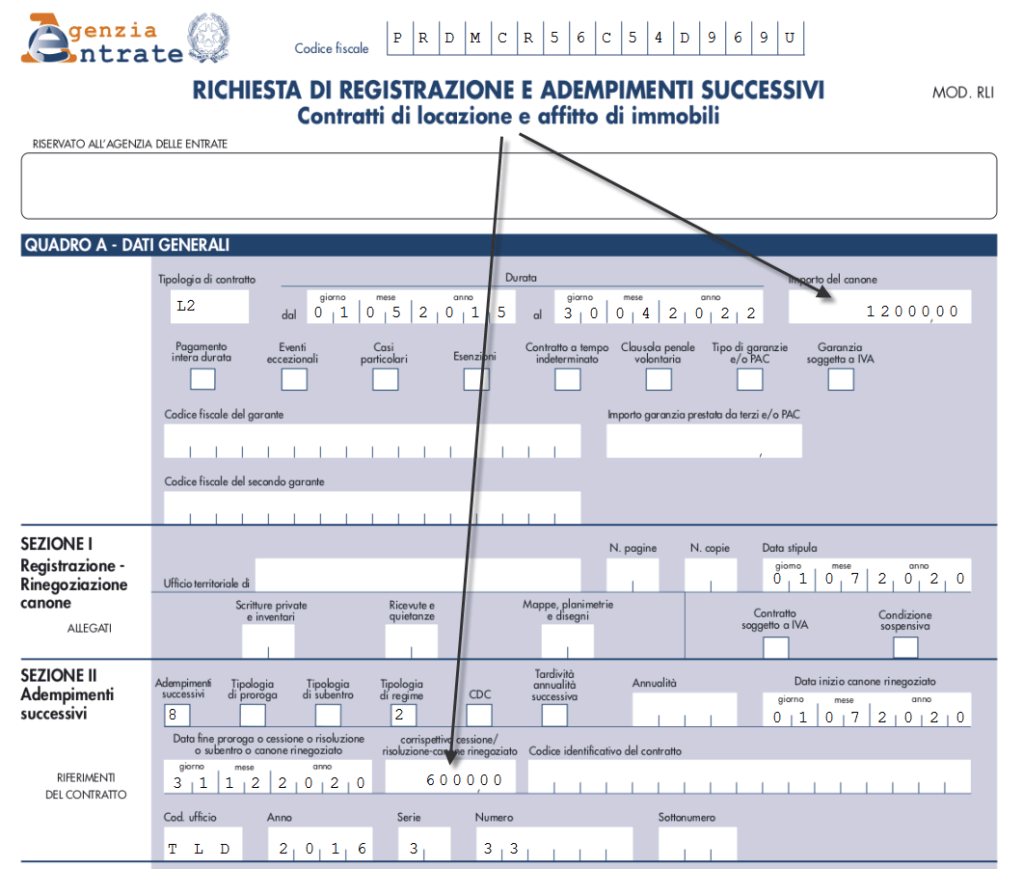
Dopo svariati interpelli all’Agenzia delle Entrate siamo riusciti a chiarire il dubbio su come viene espresso il canone, nel modello RLI per la comunicazione delle riduzioni, nel caso di locazioni con periodi di rinegoziazione inferiori all’anno. Inizialmente avevamo rapportato il canone al periodo, come avveniva già con il valore negozio del modello 69. Sul modello RLI invece vogliono sempre il canone annuo, nel caso di affitti pluriennali, anche se il periodo di riduzione è inferiore all’anno. In questo aggiornamento è stata aggiunta la modifica in tale senso.
AGGIORNAMENTO 2021: L’Agenzia delle Entrate ha scritto un articolo dedicato all’argomento sul loro sito.
https://www.agenziaentrate.gov.it/portale/web/guest/schede/fabbricatiterreni/registrazione-di-un-nuovo-contratto/faq#collapse-2682544
Riprendiamo di seguito l’esempio sviluppato nella notifica d’aggiornamento precedente.
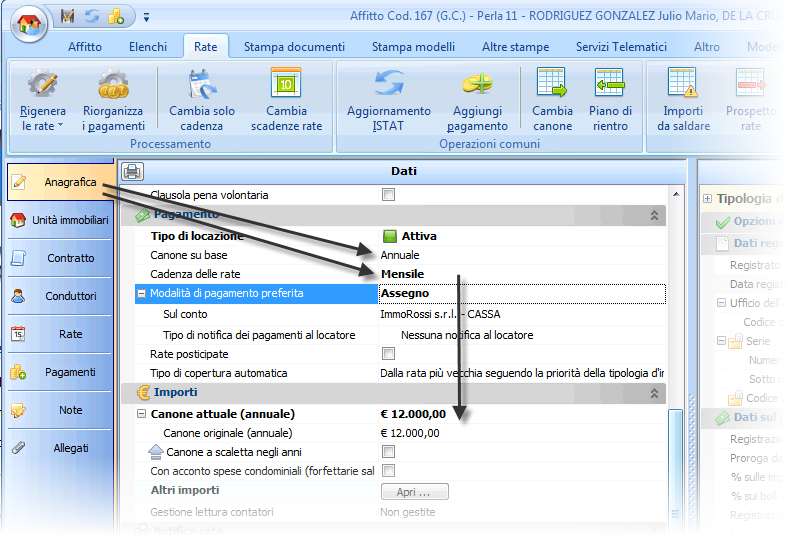
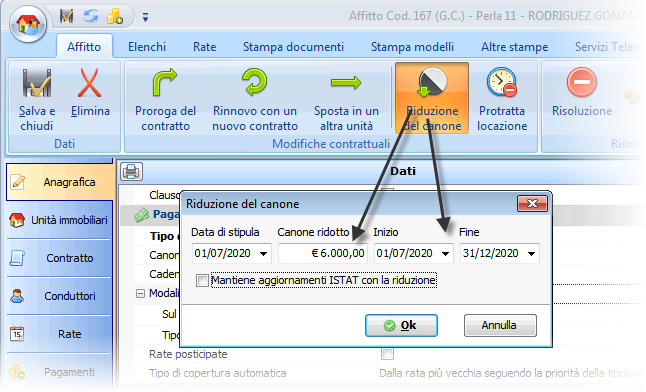
Supponiamo di avere un affitto, cadenza mensile, con canone su base annuale di € 12.000,00 e inseriamo una riduzione dal 1/7/2020 al 31/12/2020 di € 500,00 al mese. Nel campo CANONE RIDOTTO va inserito l’importo sulla base dichiarata nell’affitto (e NON il totale del periodo), cioè essendo in questo caso annuale, allora dovete indicare € 6.000,00 e NON € 3.000,00.
ATTENZIONE: NON va indicato il nuovo canone annuo FISCALE dopo la riduzione. Cioè non va indicato il totale annuo tra prima della riduzione e dopo ma semplicemente il canone ridotto portato a BASE ANNUALE.