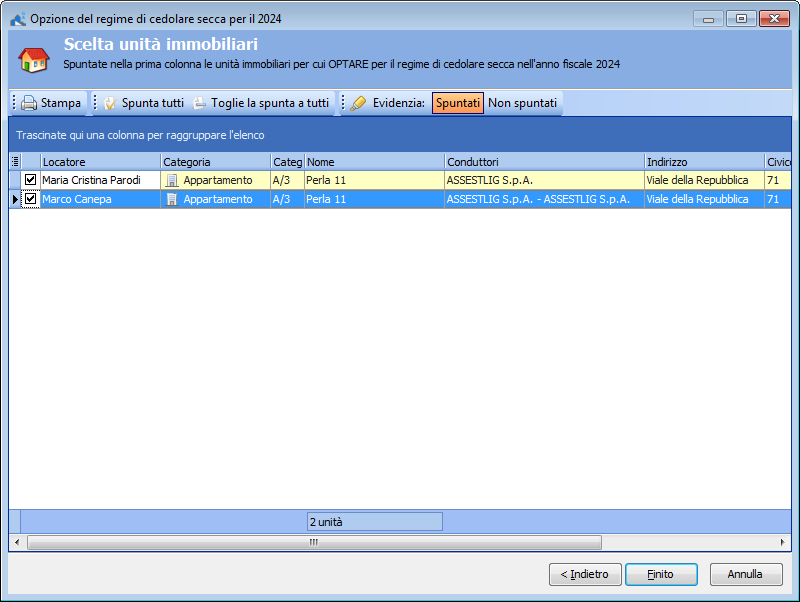
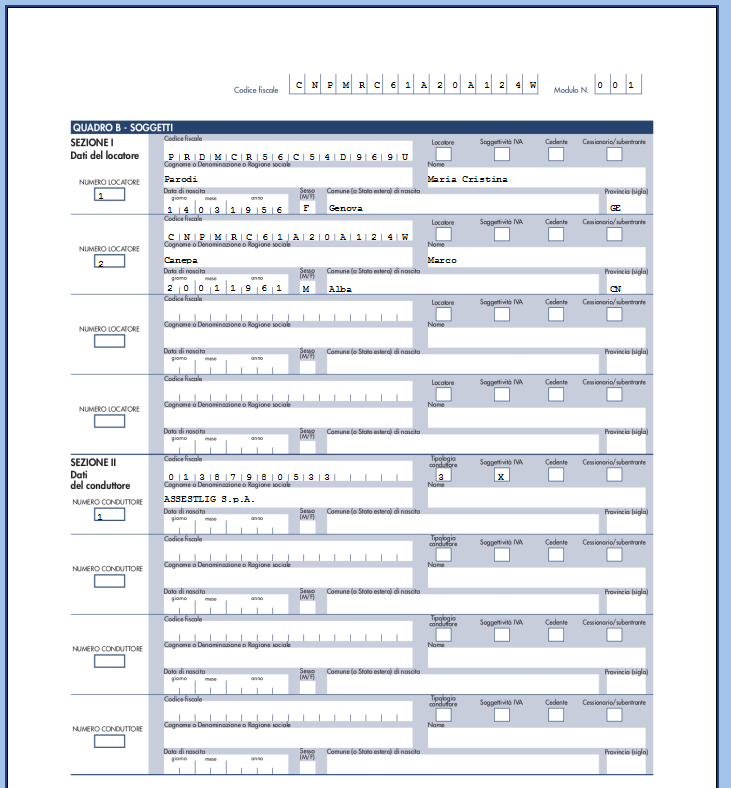
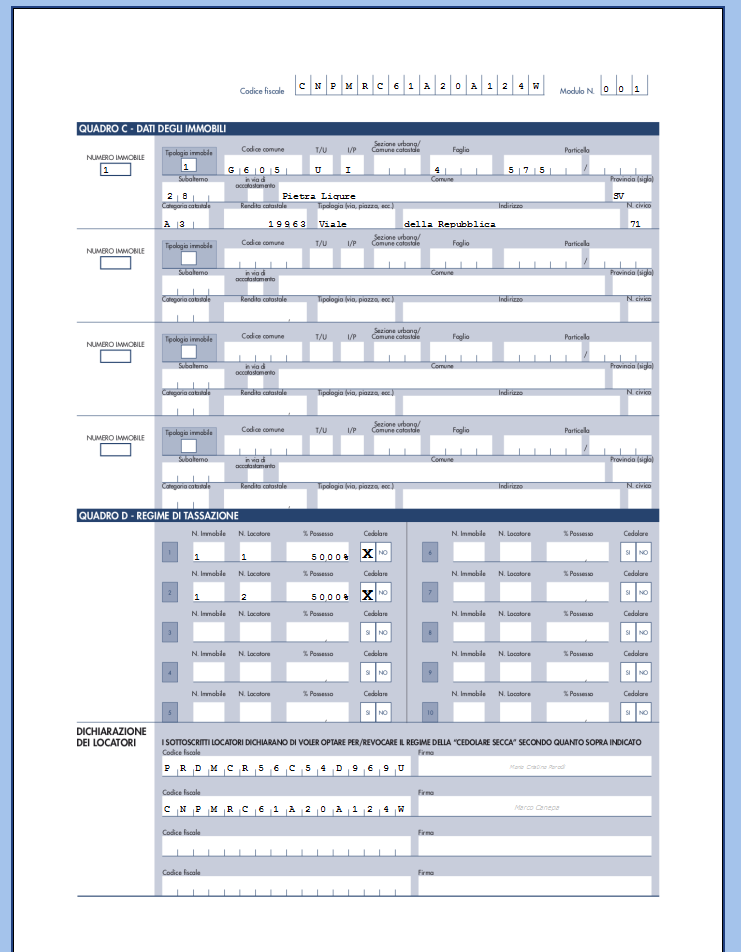
- La Cassazione con sentenza 12395 del 7 Maggio 2024 ha dichiarato che, sussistendo il requisito previsto dalla legge della destinazione dell’immobile ad uso abitativo, non ha alcuna rilevanza il fatto che il conduttore sia una società (tipico dei contratti “foresteria”) e quindi si può optare per la cedolare secca per la tassazione dei canoni di locazione. Il problema sta che l’Agenzia delle Entrate non ha adeguato il modulo di controllo del telematico per prevederlo e abbiamo aspettato a modificare il programma per questa ragione. Ora nel programma è possibile optare per la cedolare con un conduttore soggetto IVA e sarà possibile stampare il modello RLI. Tenete presente che la registrazione telematica fallirà finché non aggiornano il modulo di controllo.