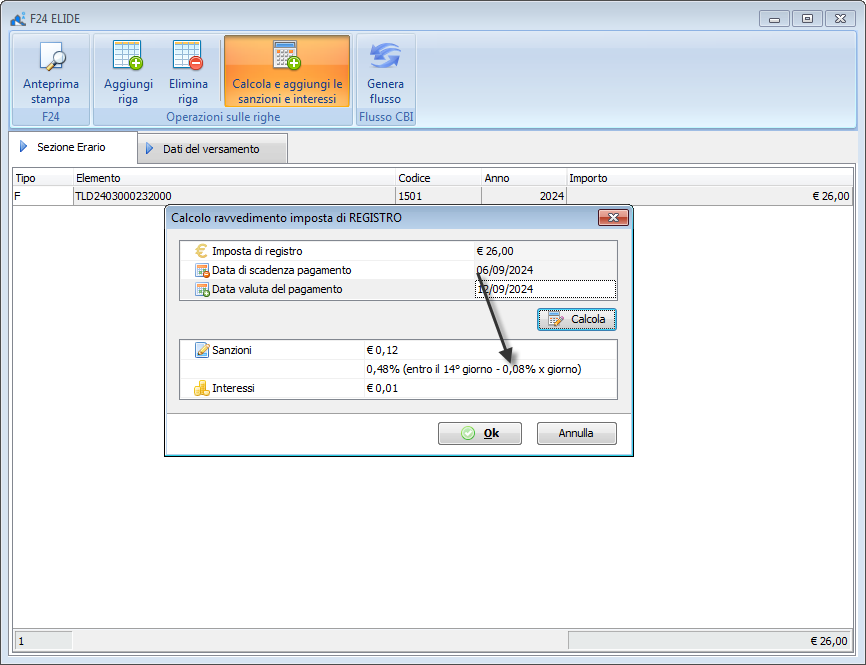
Inserimento del nuovo ravvedimento operoso introdotto con il DLgs. n. 87 del 14 giugno 2024 valido a partire dal 1/9/2024. Le nuove percentuali se applicano se la violazione è stata commessa dal 1/9/2024; non dal momento in cui intendente fare il ravvedimento.
Per esempio per una annualità come questa si applicano le vecchie percentuali perché il termine per il pagamento dell’imposta di registro era prima del 1/9/2024.
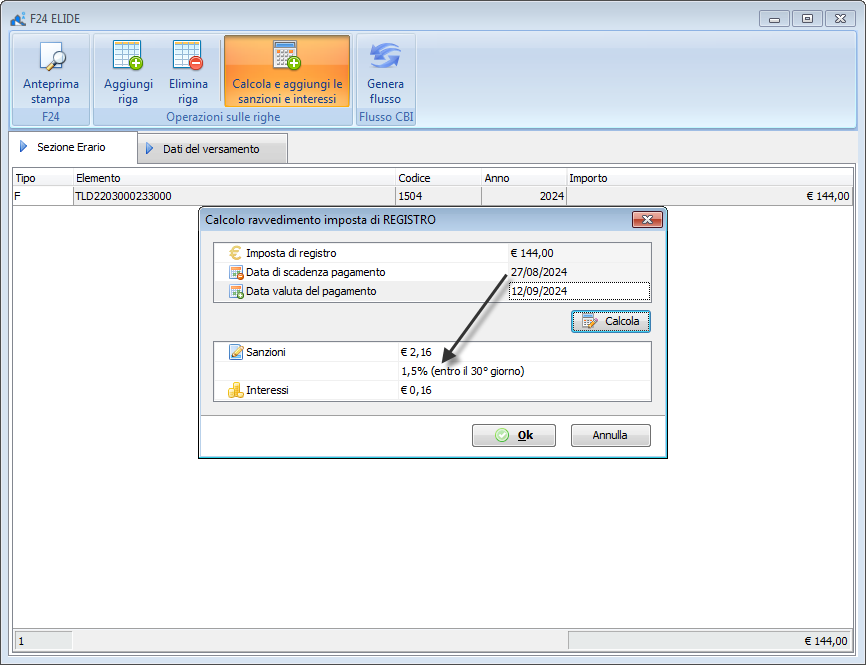
Invece per questa la violazione è dopo.